
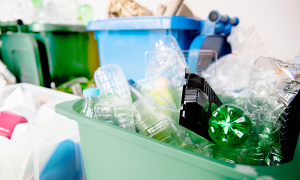
DIAN precisa alcance del impuesto a plásticos de un solo uso sobre envases, empaques y embalajes
La autoridad tributaria explicó aspectos sobre el impuesto a los productos plásticos de un solo uso, al resolver inquietudes sobre qué elementos califican para este gravamen. Precisa que el tributo recae sobre el plástico de un solo uso en sí mismo, no sobre el bien que contiene. Esto incluye componentes como tapas plásticas y celofán que cumplan la función de envasar o empacar y sean de un solo uso. Además, se aclara que el impuesto no se limita al envase primario, sino que se extiende a todos los niveles de empaque y embalaje –primarios, secundarios y terciarios– si se adecúan a la definición de plástico de un solo uso. La base gravable se calcula sobre la totalidad del componente plástico.
La CRA detalló su función en el establecimiento de una nueva metodología tarifaria vinculante para los servicios de acueducto y alcantarillado, dirigida a prestadores con más de 5.000 suscriptores. La entidad, responsable de fijar criterios para garantizar la eficiencia y sostenibilidad financiera del servicio, provee constante apoyo a los operadores mediante talleres y guías para su correcta implementación. Sin embargo, aclara que sus respuestas son orientaciones generales y que la inspección, control y vigilancia del cumplimiento de estas tarifas y las leyes regulatorias recaen exclusivamente en la Superintendencia de Servicios Públicos Domiciliarios (SSPD), encargada de evaluar y sancionar cualquier irregularidad.
CRA precisa aplicación de nueva metodología tarifaria frente a costos de nómina y activos públicos
La CRA orientó a las empresas prestadoras sobre el marco de la aplicación de la nueva metodología tarifaria. Ante inquietudes sobre el impacto del incremento del salario mínimo en los costos de nómina, la entidad confirma que los prestadores podrán incorporar estos gastos adicionales en las tarifas a partir de julio de 2026, siempre que no haya duplicidad y se justifiquen detalladamente, garantizando la suficiencia financiera. Además, se precisó que la unificación de costos para empresas con múltiples áreas de prestación debe realizarse por cada componente tarifario (administración, operación, inversión e impuestos), y no permite diferenciar costos operativos particulares. Respecto a la inclusión de activos en la base de capital, la CRA reitera que los bienes aportados por entidades públicas no pueden remunerarse vía tarifa para evitar cobros duplicados a los usuarios.
La ANM aclaró que el aprovechamiento de materiales provenientes de excavaciones y movimientos de tierra en proyectos urbanísticos, cuando se utilizan exclusivamente dentro del mismo proyecto y sin fines de explotación económica o comercialización externa, no constituye una actividad minera. La entidad precisa que la remoción de material en estas obras responde a necesidades técnicas de la ingeniería civil para la adecuación del terreno, siendo una consecuencia necesaria del proceso constructivo y no una explotación autónoma de recursos. Sin embargo, advierte que, si los materiales son objeto de comercialización o aprovechamiento económico independiente, la situación sería distinta y podría requerir el cumplimiento de la legislación minera. Se subraya que cada caso debe analizarse concretamente y que siempre deben acatarse las normativas ambientales y urbanísticas.
Consejo de Estado niega nulidad del nombramiento de Karen Schutt Esmeral como experta comisionada de la CREG
El Consejo de Estado negó la pretensión de nulidad del Decreto 0115 del 30 de enero de 2026, mediante el cual se nombró a Karen Schutt Esmeral como experta comisionada de la CREG. La demanda cuestionaba que no acreditara la experiencia técnica exigida en el sector energético. La Sala concluyó que sí cumplía el requisito previsto en el artículo 21 de la Ley 143 de 1994, modificado por la Ley 2099 de 2021, pues acreditó 7 años, 4 meses y 14 días de experiencia profesional computable, adquirida íntegramente en el área energética, en cargos y vínculos contractuales que implicaron responsabilidades de dirección y asesoría. Además, precisó que la exigencia legal puede acreditarse mediante cargos de responsabilidad o, de manera alternativa, mediante actividades de consultoría o asesoría en el área energética.