
Prensa Jurídica
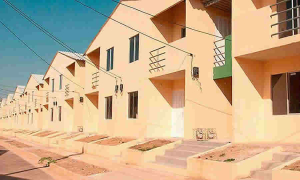
En el caso de las unidades inmobiliaria cerradas, es decir, conjuntos de edificios, casas y demás construcciones que se integran arquitectónica y funcionalmente en los términos del artículo 63 de la Ley 675 de 2001, es deber de los constructores y/o urbanizadores realizar la conexión, es decir, la construcción de la acometida y la instalación del instrumento de medición de cada uno de los inmuebles, con el fin de garantizar lo expuesto en el artículo 80 de esta misma Ley.
De esta forma, el reporte de información a la Superintendencia de Sociedades, en virtud de las facultades de inspección vigilancia y control que le fueron asignadas, deberá verificarse en cada caso particular, en la medida que, conforme con lo señalado en el artículo 84 de la Ley 222 de 1995, así como del concepto en cita, en todo caso, dicha entidad es competente para requerir información que considere en el marco de sus funciones, en cuyo caso estarán las sociedades de servicios públicos obligadas a remitirla. A través de este concepto, la SSPD indicó que en cuanto refiere a la Superintendencia de Sociedades en el contexto de la consulta, según el artículo 83 de la Ley 222 de 1995, dicha Superintendencia en el marco de sus funciones de inspección, se encuentra facultada para solicitar información a cualquier sociedad comercial.
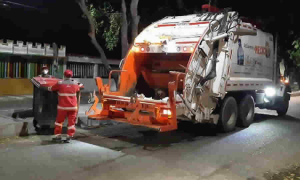
Solamente se considera que una persona es prestadora de la actividad de aprovechamiento dentro del servicio público de aseo a partir de su inscripción en el RUPS. La Entidad explicó que, en virtud del derecho de libertad de entrada, en un mismo territorio pueden existir uno o más prestadores del servicio de aseo, pero cada uno contará con sus propios usuarios. Con cada uno de ellos, el prestador suscribirá el contrato de condiciones uniformes que será el marco que guiará la prestación y la relación prestador-usuario. Independientemente de cuántos prestadores haya en un mismo territorio, los usuarios solo pagaran una factura por el servicio efectivamente prestado.

La Entidad analiza el Proyecto de Ley 003 de 2023, “Por el cual se prohíben progresivamente los espectáculos taurinos, se establecen medidas para la creación de alternativas de sustitución económica para quienes derivan su sustento de ellos y se dictan otras disposiciones”. La Entidad concluye su análisis con el siguiente interrogante: ¿hasta qué punto la regulación sobre el trato y cuidado de los animales podría ir en contravía de los sistemas económicos que grandes grupos familiares han sostenido como su único medio de sustento y no solo pensando en aquella persona que se exhibe en los espectáculos taurinos, tales como criadores, cuidadores, preparadores para el espectáculo?

Aunque el artículo 9 de la Resolución 2053 de 2019 (norma posterior) modificó de manera expresa el contenido del artículo 8 de la Resolución 2514 de 2012 (norma anterior), dicha modificación no implicó la derogatoria de este último acto administrativo. Por lo tanto, en virtud del criterio cronológico, para el caso específico de los requisitos del sector “Salud y Protección Social” y siempre que los requisitos de viabilización lo establezcan, deberán atenderse los requisitos que contiene la Resolución No. 2514 de 2012 toda vez que se encuentra vigente, bajo el entendido que se encuentran en ella incorporadas las normas que la adicionen, modifiquen o deroguen. Para el caso concreto de la consulta, se tendrán como requisitos los dispuestos en su artículo 8 modificado por el artículo 9 de la Resolución No. 2053 de 2019.
Independientemente del año base que utilice un prestador para la elaboración de su estudio de costos, los costos de referencia resultantes deben ser expresados en precios de diciembre de 2014, utilizando el IPC para deflactarlos. Si la persona prestadora no cuenta con información correspondiente al año base o información de un año completo, debido a que es un nuevo prestador, podrá estimar los costos del servicio, incluidos los costos administrativos y operativos, con la información correspondiente al tiempo durante el cual haya operado y teniendo en cuenta el cumplimiento de los estándares de eficiencia y de servicio establecidos en la regulación, pero en todo caso deberá expresarlos en precios de diciembre de 2014.
A pesar de que se reconoce una alternativa a la disposición final, cuando se cuenta con desintegración vertical en la actividad de tratamiento, la metodología tarifaria para grandes municipios no desarrolla la forma de trasladar vía tarifa a los usuarios por dicho concepto. En todo caso, es importante mencionar que, esta Comisión de Regulación expidió el documento “Bases de los estudios para la revisión de las fórmulas tarifarias para el servicio público de aseo, aplicable a municipios y/o distritos de más de 5.000 suscriptores en área urbana”, que corresponde al primer paso en el ejercicio de la revisión quinquenal de la metodología tarifaria del servicio público de aseo aplicable en dicho mercado.

Aquellos prestadores del servicio público de aseo que operen en municipios con más de 5.000 suscriptores, podrán llevar los residuos sólidos a tratamiento en instalaciones con tecnologías diferentes al relleno sanitario siempre y cuando dicha tecnología cuente con las autorizaciones ambientales que la autoridad ambiental competente requiera para su funcionamiento, y el costo por tonelada no supere la suma de los costos de disposición final y tratamiento de los lixiviados cobrados en el municipio o distrito donde se emplee la alternativa.