
prensa juridica

CREG determina parámetros para calcular las curvas ISO-GT y aplicar medidas de abastecimiento ante El Niño
La Comisión de Regulación de Energía y Gas (CREG) determinó los parámetros y variables que deberán utilizarse para calcular las curvas ISO-GT, el porcentaje del volumen útil de los embalses y el umbral ISO-Térmica, en cumplimiento de las medidas transitorias adoptadas mediante la Resolución CREG 101 127 de 2026 para asegurar el abastecimiento de energía eléctrica ante la ocurrencia del fenómeno de El Niño. La definición fue adoptada por la Comisión en su sesión 1492 del 2 de septiembre de 2026 y se encuentra detallada en el anexo de la Circular 340 de 2026. La medida busca establecer los elementos técnicos necesarios para aplicar el mecanismo regulatorio destinado a prevenir situaciones de alto impacto en la atención de la demanda del Sistema Interconectado Nacional. La CREG recordó además que la información reportada al CND debe cumplir las condiciones de oportunidad, calidad y veracidad previstas en la Resolución CREG 080 de 2019.

ANLA otorga licencia ambiental para conectar el Parque Fotovoltaico Ariguaní al Sistema de Transmisión Nacional
La Autoridad Nacional de Licencias Ambientales (ANLA) otorgó licencia ambiental al proyecto de interconexión del Parque Fotovoltaico Ariguaní, de 200 MWac, con la Subestación La Loma 500 kV, en los municipios de El Paso y Chiriguaná, Cesar. La iniciativa contempla la construcción, operación y mantenimiento de una línea de transmisión de circuito sencillo a 500 kV y 6,08 kilómetros de longitud, con un área de intervención de 42,99 hectáreas, para integrar la energía generada al Sistema de Transmisión Nacional. La licencia establece medidas de manejo ambiental y una compensación biótica de 18,48 hectáreas por los impactos residuales derivados de la intervención de 15,14 hectáreas de ecosistemas naturales, seminaturales y transformados. La compensación se ejecutará mediante acciones de restauración, rehabilitación y uso sostenible, a través de acuerdos de conservación.
Una modificación estatutaria, como la decisión de una sociedad por acciones simplificada de cambiar su vigencia a indefinida, adquiere validez plena desde el momento en que es adoptada por los socios o accionistas, siempre que se sigan las formalidades internas de quórum y mayorías. La posterior inscripción de esta reforma en el registro mercantil no es un requisito para la existencia o validez de la decisión, sino un acto de publicidad indispensable para que sea oponible y produzca efectos ante terceros. En consecuencia, la ausencia del registro no invalida la decisión para los asociados, aunque sí impide su oponibilidad a agentes externos.
La SSPD abordó inquietudes sobre la clasificación tarifaria de pequeños quioscos de bajo consumo, como los ubicados en La Guajira, que buscan evitar las tarifas comerciales y la contribución de solidaridad, argumentando el impacto en vendedores de escasos recursos. La entidad explicó que la clasificación de un usuario como residencial o no residencial para el servicio eléctrico depende del prestador, quien debe realizar visitas técnicas para verificar el uso real del inmueble y aplicar los lineamientos de la Comisión de Regulación de Energía y Gas. Los pequeños establecimientos comerciales o industriales pueden considerarse residenciales si están conectados a una vivienda, con una carga menor a tres kilovatios y más del 50% del inmueble destinado a uso residencial. Sin embargo, la exoneración de la contribución de solidaridad es una excepción estrictamente definida por la ley, aplicable solo a puestos y centros de salud, hospitales, clínicas y centros educativos o asistenciales sin ánimo de lucro, y debe ser solicitada y demostrada, no es automática.
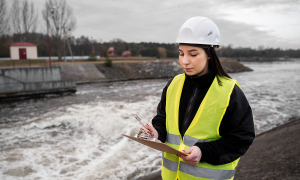
MinAmbiente explica quiénes pueden delimitar las rondas hídricas y cuál es el papel de los municipios
El Ministerio de Ambiente precisó las competencias para la definición de zonas de protección alrededor de cuerpos de agua en Colombia. Aclara que la normativa actual se centra en la "ronda hídrica," una franja clave para la funcionalidad de los ecosistemas acuáticos. La delimitación de estas rondas es responsabilidad exclusiva de las autoridades ambientales competentes, como las Corporaciones Autónomas Regionales, quienes deben realizar los estudios técnicos necesarios y remitir los resultados a los municipios. Estos últimos tienen la obligación de incorporar dichas determinantes ambientales de superior jerarquía en sus Planes de Ordenamiento Territorial, sin tener autonomía para crearlas o delimitarlas. Existe un marco legal y técnico que rige este proceso, destacando el carácter de uso público e inalienable de estas áreas, aunque salvaguardando derechos adquiridos bajo la función ecológica de la propiedad.
El Ministerio de Ambiente explicó aspectos relacionados con la transferencia adicional a cargo del sector eléctrico. En cumplimiento del mandato constitucional de proteger el medio ambiente y gestionar los recursos naturales, la legislación ya contemplaba contribuciones de las empresas generadoras de energía destinadas a fines ambientales. Posteriormente, a raíz de la declaratoria de emergencia en varias regiones por alteraciones hídricas, se estableció de manera temporal una contribución adicional del 2 % sobre las ventas brutas de energía, destinada a financiar medidas ambientales y de gestión del riesgo. Frente a las inquietudes sobre la destinación de este porcentaje adicional, el Ministerio señaló que debe transferirse en su totalidad a las Corporaciones Autónomas Regionales, con el propósito de fortalecer su capacidad financiera para ejecutar proyectos urgentes de recuperación y prevención en las zonas afectadas por la emergencia.
La DIAN precisó que los importadores que únicamente ingresen al país productos plásticos de un solo uso expresamente excluidos del impuesto nacional no están obligados a presentar la declaración tributaria (formulario 330) ni el formato complementario (3300). Esto obedece a que, al tratarse de operaciones no gravadas, no se genera impuesto por declarar o pagar y, por tanto, no procede una sanción por omisión de información. No obstante, los importadores deben conservar los documentos y soportes que acrediten la procedencia de la exclusión. En cambio, cuando un importador realice alguna operación gravada con este impuesto, estará obligado a presentar la declaración y, de incumplir esta obligación, se aplicará la sanción correspondiente, equivalente al 20 % del impuesto que debió liquidarse.
La CREG hizo claridad sobre las figuras de producción de energía en el país, delineando las diferencias técnicas y operativas entre generadores, autogeneradores y cogeneradores. Un generador enfoca su producción a la venta en el sistema, sin consumo propio. Los autogeneradores, en cambio, producen principalmente para sus necesidades internas, vertiendo excedentes a la red y compartiendo activos de conexión. Los cogeneradores, por su parte, obtienen simultáneamente energía eléctrica y térmica útil en sus procesos. La CREG enfatiza que la clasificación depende de características específicas, y es posible que un agente pueda calificar en más de una categoría si cumple con los requisitos regulatorios establecidos.