
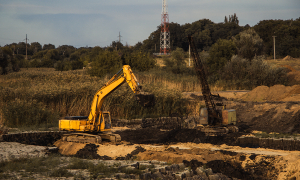
La ANM precisó que la margen de un río definida ambientalmente no equivale automáticamente al "borde de mina" para calcular regalías de materiales de arrastre, lo cual requiere análisis técnico caso por caso. Además, precisó que los materiales usados por entidades territoriales en obras de mitigación, bajo un régimen excepcional, deben pagar las regalías correspondientes. La ANM también profundizó en las condiciones para la minería de subsistencia, especificando los tipos de terrenos y herramientas manuales permitidas, y advierte que sus conceptos son ilustrativos y no vinculantes.
El Ministerio de Ambiente explicó aspectos relacionados con la transferencia adicional a cargo del sector eléctrico. En cumplimiento del mandato constitucional de proteger el medio ambiente y gestionar los recursos naturales, la legislación ya contemplaba contribuciones de las empresas generadoras de energía destinadas a fines ambientales. Posteriormente, a raíz de la declaratoria de emergencia en varias regiones por alteraciones hídricas, se estableció de manera temporal una contribución adicional del 2 % sobre las ventas brutas de energía, destinada a financiar medidas ambientales y de gestión del riesgo. Frente a las inquietudes sobre la destinación de este porcentaje adicional, el Ministerio señaló que debe transferirse en su totalidad a las Corporaciones Autónomas Regionales, con el propósito de fortalecer su capacidad financiera para ejecutar proyectos urgentes de recuperación y prevención en las zonas afectadas por la emergencia.
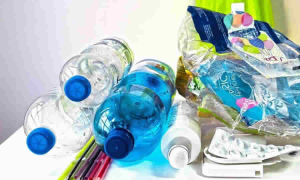
DIAN precisa obligaciones de importadores frente al impuesto nacional sobre productos plásticos de un solo uso
La DIAN precisó que los importadores que únicamente ingresen al país productos plásticos de un solo uso expresamente excluidos del impuesto nacional no están obligados a presentar la declaración tributaria (formulario 330) ni el formato complementario (3300). Esto obedece a que, al tratarse de operaciones no gravadas, no se genera impuesto por declarar o pagar y, por tanto, no procede una sanción por omisión de información. No obstante, los importadores deben conservar los documentos y soportes que acrediten la procedencia de la exclusión. En cambio, cuando un importador realice alguna operación gravada con este impuesto, estará obligado a presentar la declaración y, de incumplir esta obligación, se aplicará la sanción correspondiente, equivalente al 20 % del impuesto que debió liquidarse.
Minambiente detalla aplicación de mecanismo de corrección y compensación en sanciones ambientales
El Ministerio de Ambiente aclaró aspectos sobre la implementación de la nueva disposición que permite la suspensión y terminación anticipada de procedimientos sancionatorios ambientales mediante la corrección y compensación de daños. El Ministerio indicó que, si bien esta figura legal facilita que los infractores presenten propuestas viables para subsanar afectaciones, no ha expedido lineamientos, guías o formatos específicos adicionales a los ya existentes. Las medidas deberán enmarcarse en procesos de restauración, y para su evaluación y seguimiento, las autoridades ambientales competentes utilizarán herramientas regulatorias previas, como el Manual de Compensaciones del Componente Biótico y la Resolución 2086 de 2010. Se enfatizó que la responsabilidad de las decisiones sobre cada caso particular recae en dichas autoridades.
MinAmbiente define qué áreas pueden ser objeto de incentivos por Pagos por Servicios Ambientales
El Ministerio de Ambiente emitió un concepto sobre la gestión de los Pagos por Servicios Ambientales (PSA), en el que precisó cómo determinar el área de terreno elegible cuando existe diferencia entre la extensión formalmente titulada y aquella que es efectivamente poseída y administrada. La cartera señaló que, mientras la propiedad se acredita mediante título y registro, la posesión efectiva de una extensión mayor puede demostrarse a través de elementos como el pago del impuesto predial y los registros catastrales. Asimismo, aclaró que los acuerdos de PSA no están restringidos a los propietarios formales, pues también pueden celebrarse con poseedores legítimos y ocupantes de buena fe. No obstante, el incentivo debe reconocerse exclusivamente sobre el área que cumpla los criterios técnicos y ambientales establecidos para su preservación o restauración y que se encuentre debidamente delimitada, georreferenciada y verificada, de manera que se garantice su control efectivo. En consecuencia, la entidad territorial deberá determinar con precisión la porción del predio que efectivamente contribuye al cumplimiento de los objetivos ambientales y sobre la cual procede el reconocimiento del incentivo.