DIAN aclara reglas para conservar o restituir beneficios tributarios de inversiones en Fuentes No Convencionales de Energía y Gestión Eficiente de la Energía
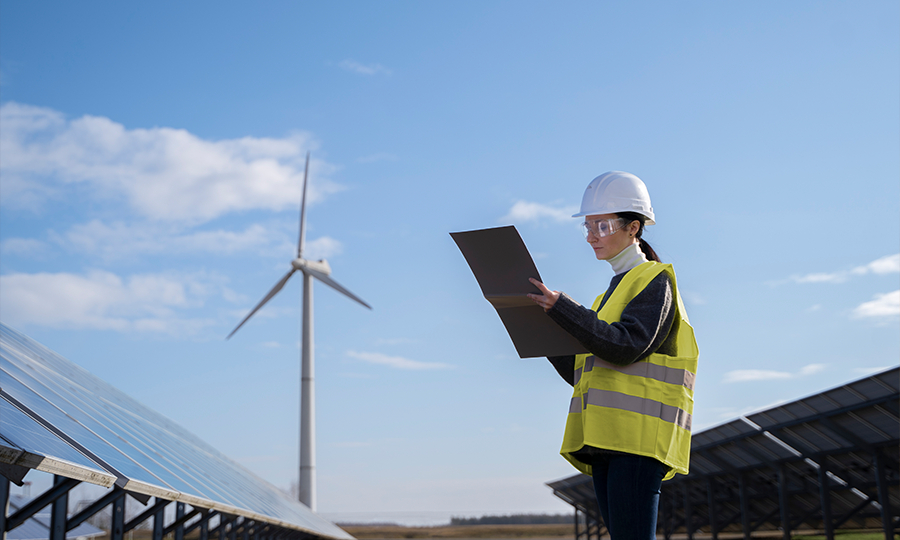
La DIAN aclara la aplicación de incentivos tributarios de la Ley 1715 de 2014, especialmente en la enajenación y readquisición de activos. Precisa que los artículos 1.2.1.18.76 y 1.2.1.18.77 establecen un límite temporal para la enajenación de activos, y su incumplimiento conlleva la restitución de beneficios. Los contribuyentes beneficiarios de deducciones o depreciación acelerada por inversiones en FNCE, GEE (incluyendo medición inteligente e hidrógeno verde/azul) deben restituir las sumas aplicadas mediante declaración de renta líquida por recuperación de deducciones si enajenan los activos antes del cumplimiento de su vida útil o fin de su período de depreciación/amortización. Además, no se otorgan estos incentivos si un contribuyente readquiere activos previamente beneficiados. Los beneficios corresponden al titular de la inversión certificada por la UPME, sin transferencia a nuevos adquirentes en reventas, lo que asegura el propósito de los estímulos.
Artículos relacionados (por etiqueta)
-
MinTransporte precisa cuándo aplica el plan de contingencia para mercancías peligrosas en operaciones portuarias
-
MinTransporte precisa requisitos y etapas del cobro coactivo, incluido el remate de bienes embargados
-
MinMinas aclara cuándo los inmuebles de la Embajada de Estados Unidos están sujetos a la contribución de solidaridad
-
Ministerio de Ambiente explicó el contexto normativo de los cobros por servicios de evaluación de Planes de Contingencia para proyectos de hidrocarburos