DIAN precisa alcance del impuesto a plásticos de un solo uso sobre envases, empaques y embalajes
Escrito por
prensa juridica
Oct 02,
2026
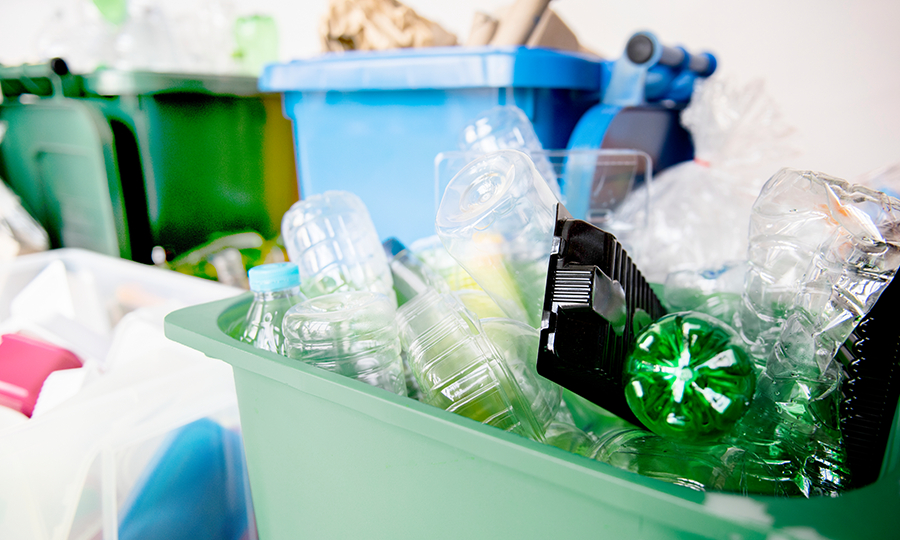
La autoridad tributaria explicó aspectos sobre el impuesto a los productos plásticos de un solo uso, al resolver inquietudes sobre qué elementos califican para este gravamen. Precisa que el tributo recae sobre el plástico de un solo uso en sí mismo, no sobre el bien que contiene. Esto incluye componentes como tapas plásticas y celofán que cumplan la función de envasar o empacar y sean de un solo uso. Además, se aclara que el impuesto no se limita al envase primario, sino que se extiende a todos los niveles de empaque y embalaje –primarios, secundarios y terciarios– si se adecúan a la definición de plástico de un solo uso. La base gravable se calcula sobre la totalidad del componente plástico.
Artículos relacionados (por etiqueta)
-
Colombia avanza en la eliminación de PCB con el despacho de 300 toneladas de residuos peligrosos a Bélgica
-
MinAmbiente reactiva el Sina y anuncia más de $112.883 millones para proyectos ambientales en 2027

-
SDA delimita “Áreas de Vida” para restaurar ecosistemas y fortalecer la conectividad ecológica en Bogotá, en cumplimiento de normas sobre siembra de árboles y creación de bosques
-
MinAmbiente precisa cuándo procede el cobro por visitas técnicas de seguimiento ambiental a gestores de residuos de salud